

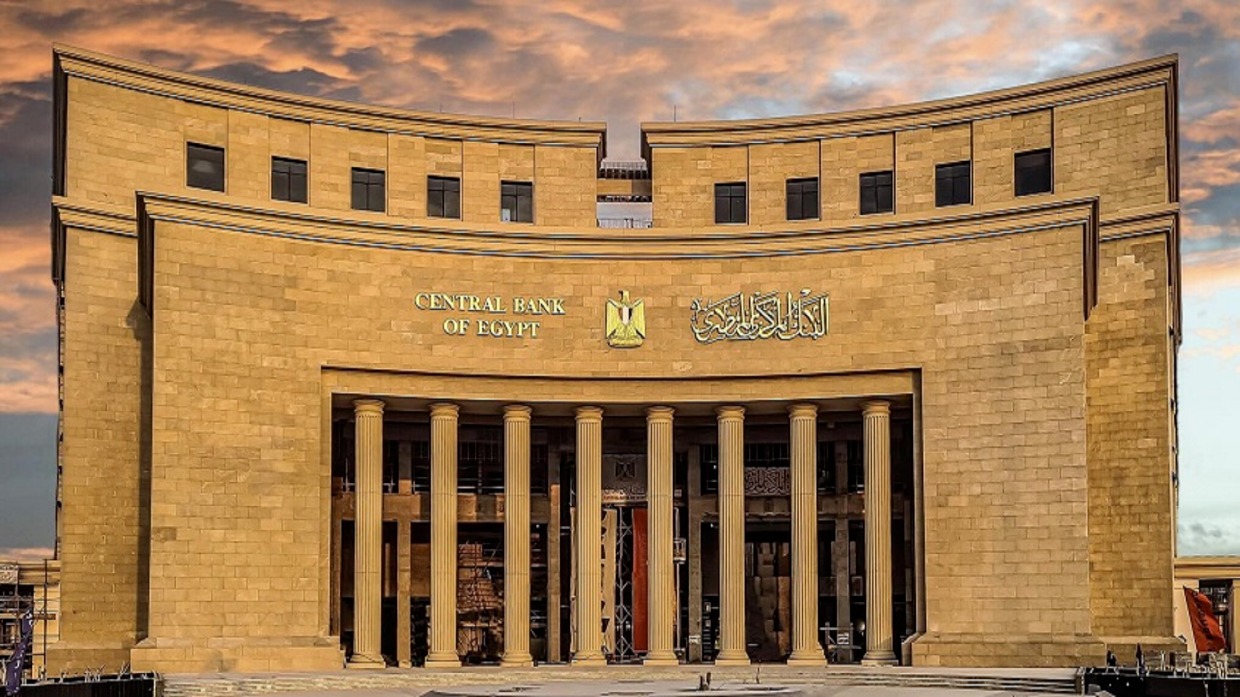
كشف البنك المركزي المصري عن تمتع القطاع المصرفي بقدرة مرتفعة على مواجهة الصدمات واستيعاب المخاطر، رغم تصاعد التوترات الجيوسياسية وارتفاع المخاطر التي تهدد الاستقرار المالي عالميًا، مؤكدًا استمرار اتخاذ الإجراءات الرقابية والاحترازية اللازمة لمواكبة التطورات الاقتصادية والمالية محليًا ودوليًا، والتعامل مع مصادر المخاطر التقليدية والناشئة.
وأوضح المركزي، في تقرير الاستقرار المالي الصادر عنه حديثًا، أن تحسن مؤشرات السلامة المالية خلال العام المالي 2025 وحتى مارس 2026 جاء نتيجة مواصلة تعزيز أطر إدارة المخاطر والحوكمة بالبنوك، ومتابعة التزامها بالمتطلبات الرقابية وأفضل الممارسات والمعايير الدولية للسلامة المالية.
وأشار إلى أن هذه المؤشرات تدعم قدرة القطاع المصرفي على مواصلة دوره في توفير التمويل للاقتصاد المحلي والنقد الأجنبي اللازم لتمويل التجارة الخارجية، في ظل استمرار ثقة المودعين من الأفراد والمؤسسات، بما يسهم في دعم الاستقرار المالي والنمو الاقتصادي.
أصول القطاع المصرفي تبلغ 26.9 تريليون جنيه
وبحسب التقرير، سجل إجمالي أصول القطاع المصرفي 26.9 تريليون جنيه في مارس 2026، فيما بلغت الودائع 14.9 تريليون جنيه في مارس 2024، باعتبارها المصدر الرئيسي لتمويل البنوك.
واستحوذت ودائع القطاع العائلي بالعملات المحلية والأجنبية على 59.8% من إجمالي الودائع، بما يعزز استقرار مصادر التمويل المصرفي.
وفي الوقت نفسه، ارتفعت محفظة القروض والتسهيلات الائتمانية المقدمة للعملاء إلى 11.4 تريليون جنيه في مارس 2026، وبلغ نصيب القروض الموجهة للقطاع الخاص 40.5%، فيما استحوذت القروض الشخصية على 76.1%.
وسجلت نسبة القروض غير المنتظمة إلى إجمالي القروض تراجعًا إلى 1.9% في مارس 2026، مع استمرار ارتفاع المخصصات المخصصة لتغطية هذه القروض، بما يعزز قدرة البنوك على مواجهة الخسائر الائتمانية المتوقعة.
ولفت المركزي إلى أن القروض بالعملة المحلية واصلت الاستحواذ على النسبة الأكبر من إجمالي القروض، بما يحد من مخاطر الائتمان المرتبطة بتقلبات أسعار الصرف.
مخاطر السوق عند مستويات منخفضة
وأكد البنك المركزي أن مخاطر السوق لدى القطاع المصرفي لم تتجاوز 2% من إجمالي الأصول والالتزامات العرضية المرجحة بأوزان المخاطر في مارس 2026، مرجعًا ذلك إلى انخفاض استثمارات البنوك في الأدوات المالية المصنفة بالقيمة العادلة من خلال الأرباح أو الخسائر، وهو ما يقلل مخاطر إعادة التقييم الناتجة عن ارتفاع أسعار العائد.
كما أشار إلى التزام البنوك بالحدود الرقابية لصافي المراكز المفتوحة بالعملات الأجنبية مقارنة بإجمالي القاعدة الرأسمالية، حيث سجلت هذه المراكز سالب 1.6% في مارس 2026.
وفي المقابل، تحسن صافي الأصول الأجنبية للقطاع المصرفي ليصل إلى 319.2 مليار جنيه.
وعلى مستوى المخاطر التشغيلية، واصل القطاع المصرفي الحفاظ على مرونة تشغيلية مرتفعة، مع محدودية الخسائر التشغيلية مقارنة بإجمالي الإيرادات، بينما بلغت متطلبات رأس المال لمخاطر التشغيل 7.3% من إجمالي الأصول والالتزامات العرضية المرجحة بأوزان المخاطر في مارس 2026، بما يعكس استمرار توافر مستويات كافية من رأس المال لتغطية تلك المخاطر.
أرباح البنوك ترتفع 43% خلال الربع الأول
سجل صافي أرباح القطاع المصرفي ارتفاعًا بنسبة 43% خلال الربع الأول من عام 2026، مقارنة بالفترة نفسها من عام 2025، وفقًا للبنك المركزي، بما يدعم القاعدة الرأسمالية للقطاع.
وبلغ صافي هامش العائد 5.2%، فيما سجل العائد على متوسط حقوق المساهمين 33.9%، واستقر العائد على متوسط الأصول عند 2.6%.
وفيما يتعلق بمؤشرات الملاءة المالية، بلغت نسبة كفاية رأس المال 18.5% في مارس 2026، متجاوزة الحد الأدنى الرقابي البالغ 12.5%، كما سجلت نسبة الرافعة المالية 7.6%، مقابل حد أدنى رقابي يبلغ 3%.
وتعكس هذه المؤشرات قدرة القطاع المصرفي على امتصاص الخسائر غير المتوقعة والتعامل مع الصدمات المختلفة.
السيولة المصرفية تتجاوز الحدود الرقابية
وأوضح المركزي أن مخاطر السيولة ظلت محدودة، حيث بلغت نسبة الأصول السائلة إلى إجمالي الأصول 47.1% في مارس 2026، فيما سجل متوسط نسبة السيولة الفعلية 42.3% بالعملة المحلية و73.4% بالعملات الأجنبية.
واستمرت نسبتا تغطية السيولة وصافي التمويل المستقر في تجاوز الحد الرقابي البالغ 100%، حيث بلغت نسبة تغطية السيولة 519.9% بالعملة المحلية و209.3% بالعملات الأجنبية.
كما سجلت نسبة صافي التمويل المستقر 171.9% بالعملة المحلية و158% بالعملات الأجنبية، بما يؤكد قدرة البنوك على تأمين مصادر تمويل مستقرة طويلة الأجل.
وارتفعت نسبة القروض إلى الودائع إلى 68.4% في مارس 2026، نتيجة نمو القروض بمعدل يفوق نمو الودائع.
انخفاض عدد البنوك ذات الأهمية النظامية إلى 4 بنوك
وفيما يخص البنوك ذات الأهمية النظامية محليًا، كشف البنك المركزي عن انخفاض عددها إلى 4 بنوك في مارس 2026، مقابل 5 بنوك في مارس 2025، وفقًا لمؤشرات تحديد البنوك ذات الأهمية النظامية.
وتستحوذ هذه البنوك على 65.6% من إجمالي المركز المالي للقطاع المصرفي، كما تبلغ حصتها السوقية 68.8% من إجمالي محفظة قروض وتسهيلات العملاء، وتمثل 62% من إجمالي الودائع، وتساهم بنحو 67.7% من صافي أرباح القطاع.
وأشار المركزي إلى تمتع هذه البنوك بمؤشرات جيدة للسلامة المالية، مع تكوين متطلبات رأسمالية إضافية للحد من المخاطر النظامية تتراوح بين 0.25% و1.25%.
إطار تنظيمي جديد لتعزيز الأمن السيبراني
أكد البنك المركزي استمرار جهوده لتعزيز الأمن السيبراني باعتباره أحد الركائز الرئيسية للاستقرار المالي، من خلال إجراءات تنظيمية وإشرافية تستهدف الاستجابة الاستباقية للهجمات السيبرانية المحتملة عبر مركز الاستجابة لطوارئ الحاسب الآلي للقطاع المالي.
وتشمل الجهود مشروع الربط الإلكتروني مع أكبر البنوك الحكومية والتجارية والمؤسسات المالية والشركة المصرية للاستعلام الائتماني «I-Score»، إلى جانب تقديم الخدمات والاستشارات التقنية المرتبطة بالأمن السيبراني.
كما يعمل البنك على إصدار الإطار التنظيمي الثاني للأمن السيبراني لمواكبة المستجدات والمعايير العالمية واستيعاب التقنيات المتطورة، ويتضمن الإصدار المرتقب أدلة استرشادية متخصصة في أمن الذكاء الاصطناعي والحوكمة والمخاطر والامتثال وأمن الحوسبة السحابية.
مبادرات لدعم التكنولوجيا المالية والابتكار
وفي إطار تعزيز منظومة التكنولوجيا المالية والابتكار، أطلق البنك المركزي أعمال الفوج الرابع للمختبر التنظيمي لتطبيقات التكنولوجيا المالية، الذي يختبر نموذجًا للتقييم الائتماني يعتمد على تحليل البيانات البديلة والأنماط السلوكية للعملاء، طورته شركة «I-Score» للتنبؤ بقدرة العملاء المستقبلية على السداد.
كما يواصل البنك تنفيذ مبادرة الأكاديمية الرقمية بالتعاون مع المعهد المصرفي المصري، لتنمية القدرات الرقمية والمالية للعاملين بالقطاع المصرفي.
وتتضمن المبادرات أيضًا استكمال أعمال «FinYology» بالتعاون مع المعهد المصرفي، بهدف تعريف طلاب الجامعات بالتكنولوجيا المالية وتنمية مهاراتهم وربط دراستهم الأكاديمية بالفرص المهنية المتاحة في القطاع.
تشديد الرقابة على غسل الأموال وتمويل الإرهاب
وفيما يتعلق بمخاطر غسل الأموال وتمويل الإرهاب، أوضح البنك المركزي أنه يتعاون مع وحدة مكافحة غسل الأموال وتمويل الإرهاب لتطبيق نهج رقابي قائم على المخاطر، يتوافق مع معايير مجموعة العمل المالي «FATF» والقوانين والضوابط والإجراءات المحلية، بهدف منع استغلال المؤسسات المالية في الأنشطة غير المشروعة.
وتعتمد عملية التقييم على استبيانات تتضمن عناصر نوعية وكمية لقياس مدى تطبيق الضوابط وفعاليتها ومستوى المخاطر، إلى جانب التنسيق المستمر مع البنوك لمتابعة تنفيذ خطط الإجراءات التصحيحية.
كما يجري البنك تقييمًا قطاعيًا سنويًا لمخاطر غسل الأموال وتمويل الإرهاب، ويتابع المخاطر الدولية المستحدثة وانعكاساتها المحتملة على القطاع المصرفي المصري.
وتشمل منظومة الرقابة تقييم فعالية أطر الحوكمة والضوابط المطبقة، وإصدار التعليمات المنظمة، والتعاون مع الجهات الوطنية لتعزيز التنسيق المؤسسي وتبادل المعلومات والخبرات.

