

أظهر تقرير مجلس الذهب العالمي استمرار الإقبال القوي من البنوك المركزية والمؤسسات الرسمية على شراء الذهب خلال الربع الثالث من عام 2026، إذ بلغ صافي المشتريات نحو 321 طنًا، متجاوزًا المعدلات الفصلية المعتادة.
ووفقًا لبيانات المجلس، وصل إجمالي مشتريات البنوك المركزية من المعدن الأصفر منذ بداية العام إلى نحو 675 طنًا، بارتفاع نسبته 6% مقارنة بالفترة نفسها من عام 2025، في انعكاس لاستمرار توجه المؤسسات الرسمية إلى زيادة احتياطياتها من الذهب.
وتصدرت الصين وبولندا قائمة المشترين المعلنين خلال الربع الثالث، حيث بلغت مشتريات الصين نحو 63 طنًا، بينما سجلت مشتريات بولندا 40 طنًا.
وتؤكد هذه التحركات الأهمية المتزايدة للذهب ضمن استراتيجيات إدارة الاحتياطيات الرسمية، في ظل التحديات الاقتصادية والجيوسياسية العالمية، واتجاه البنوك المركزية إلى تنويع أصولها وتقليل الاعتماد على العملات التقليدية.
كما يعزز استمرار المشتريات الرسمية الطلب المؤسسي طويل الأجل على الذهب، ويوفر دعمًا هيكليًا للأسعار، حتى في الفترات التي تواجه فيها الأصول الاستثمارية الأخرى ضغوطًا بفعل تغيرات أسعار الفائدة والعوائد.
وفيما يتعلق بالاستثمارات، عادت صناديق الذهب المتداولة في البورصات العالمية (ETFs) إلى تسجيل تدفقات إيجابية قوية خلال الربع الثالث من عام 2026، بعد أن شهدت عمليات تخارج خلال الربع الثاني.
وسجل صافي التدفقات الداخلة إلى هذه الصناديق نحو 211 طنًا خلال الربع الثالث، مع ارتفاع إجمالي حيازاتها إلى مستوى قياسي بلغ 4256 طنًا.
كما بلغت قيمة التدفقات الاستثمارية خلال الربع مستوى قياسيًا قدره 31 مليار دولار، وهو ما يعكس زيادة اهتمام المستثمرين بالذهب باعتباره وسيلة للتحوط من المخاطر وتنويع المحافظ الاستثمارية، رغم التقلبات التي شهدتها الأسعار العالمية.
وكانت صناديق الذهب الأوروبية، وبصفة خاصة الصناديق الموجودة في المملكة المتحدة، المحرك الأكبر لنمو التدفقات خلال الفترة، مع استمرار التدفقات الإيجابية في أسواق أمريكا الشمالية وآسيا.
وفسر مجلس الذهب العالمي هذا الأداء بتزايد المخاوف المتعلقة بالاستدامة المالية والتضخم، الأمر الذي عزز جاذبية الذهب لدى المستثمرين باعتباره أحد الأصول التي توفر الحماية من المخاطر الاقتصادية والمالية، وتساعد على تنويع المحافظ الاستثمارية في ظل استمرار حالة عدم اليقين بالأسواق العالمية.
وعلى الجانب الاستهلاكي، سجل الطلب العالمي على المشغولات والمجوهرات الذهبية تراجعًا بنسبة 17% على أساس سنوي، ليصل إلى نحو 313 طنًا خلال الربع الثالث من عام 2026، وهو أضعف أداء للربع الثالث منذ بدء تسجيل البيانات.
ويعكس هذا الانخفاض الضغوط المتزايدة على الطلب الاستهلاكي في الأسواق المختلفة، نتيجة الارتفاع الكبير في أسعار الذهب، وما صاحبه من تراجع القدرة الشرائية للمستهلكين، خاصة في الأسواق الرئيسية التي ترتبط فيها مشتريات المشغولات الذهبية بالزينة والمناسبات الاجتماعية.
ورغم تراجع الكميات المشتراة، ارتفعت القيمة الإجمالية لمشتريات المجوهرات بنسبة 2%، لتسجل نحو 43 مليار دولار خلال الربع الثالث.
ويعكس ذلك تأثير ارتفاع أسعار الذهب على حجم الإنفاق الاستهلاكي، إذ أصبح المستهلكون ينفقون مبالغ أكبر للحصول على كميات أقل من المعدن النفيس، بما يؤكد زيادة الضغوط على القدرة الشرائية للأسر.
وعلى مستوى الأسواق الكبرى، جاءت الهند والصين في مقدمة الأسواق التي قادت تراجع الطلب العالمي على المجوهرات الذهبية خلال الربع الثالث من عام 2026، في ظل ارتفاع الأسعار محليًا وعالميًا وانخفاض القدرة الشرائية.
وفي الهند، تراجع الطلب على المجوهرات الذهبية بنسبة 20% على أساس سنوي، ليسجل نحو 99.9 طنًا، متأثرًا بارتفاع أسعار الذهب في السوق المحلية، إلى جانب تأجيل بعض المستهلكين مشترياتهم المرتبطة بمواسم الأعياد والمناسبات.
أما الصين، فانخفض استهلاك المجوهرات الذهبية بها بنسبة 22% على أساس سنوي، ليصل إلى نحو 65.7 طنًا، رغم تحقيقه زيادة فصلية بنسبة 30% مقارنة بالربع الثاني من العام.
وجاء الانتعاش الفصلي في الصين نتيجة التراجع الطفيف لأسعار الذهب خلال سبتمبر، واستعداد المستهلكين لموسم الذروة، إلا أن الأداء السنوي ظل يعكس استمرار الضغوط على الطلب الاستهلاكي.
وتوضح هذه الأرقام أن تأثير ارتفاع أسعار الذهب امتد إلى أكبر أسواق استهلاك المجوهرات في العالم، ولم يقتصر على الأسواق الصغيرة أو الناشئة، بما يعكس اتساع نطاق تأثير تراجع القدرة الشرائية على الطلب العالمي.
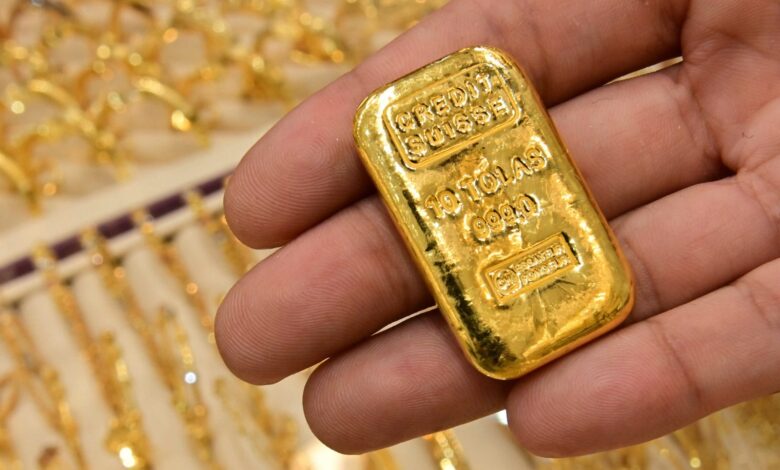
أما بالنسبة للطلب الاستثماري الفردي، فقد سجل الطلب العالمي على السبائك والعملات الذهبية انخفاضًا بنسبة 19% على أساس سنوي، ليبلغ نحو 268 طنًا خلال الربع الثالث من عام 2026.
وجاء ذلك وسط ترقب المستثمرين لتحركات الأسعار العالمية، وحالة الحذر المتزايدة بشأن اتجاه السياسة النقدية الأمريكية خلال الفترة المقبلة، فضلًا عن التقلبات التي شهدتها الأسواق المالية.
وفي المقابل، سجلت الصين أداءً مخالفًا للاتجاه العالمي، حيث بلغ الطلب على السبائك والعملات الذهبية نحو 79 طنًا، بزيادة 7% على أساس سنوي، بما يعكس استمرار إقبال المستثمرين الصينيين على الذهب كأداة للادخار والاستثمار في ظل عدم اليقين الاقتصادي.
وتزامن ذلك مع ارتفاع متوسط سعر الذهب العالمي إلى نحو 4262 دولارًا للأوقية خلال الربع الثالث من عام 2026، بزيادة 23% على أساس سنوي، وفقًا لمعيار بورصة لندن للذهب (LBMA PM).
ويكشف هذا التباين بين تراجع الطلب على السبائك والعملات وارتفاع متوسط الأسعار عن تأثير المستويات السعرية المرتفعة على قرارات الشراء، خاصة لدى المستثمرين الأفراد الذين تتحدد كميات مشترياتهم وفقًا لتكلفة اقتناء الذهب.
وبشأن توقعات الربع الرابع من عام 2026، رجح مجلس الذهب العالمي أن يظل الاستثمار المحرك الرئيسي للطلب على الذهب، مدعومًا بالتدفقات إلى صناديق الذهب المتداولة والطلب على السبائك والعملات، رغم التحديات الناتجة عن ارتفاع أسعار الفائدة وعوائد السندات وقوة الدولار.
وفي الوقت نفسه، من المتوقع أن تواصل مخاوف التضخم والتوترات الجيوسياسية دعم جاذبية الذهب باعتباره ملاذًا آمنًا، مع استمرار قوة مشتريات البنوك المركزية، التي قد تقترب من المستويات القياسية المسجلة في عام 2025 أو تطابقها.
وفيما يتعلق ببقية القطاعات، توقع المجلس استمرار الضغوط على الطلب الاستهلاكي على المجوهرات الذهبية نتيجة ارتفاع الأسعار، مقابل ترجيحات بتسجيل إنتاج المناجم مستوى قياسيًا جديدًا خلال العام، مع محدودية استجابة نشاط إعادة التدوير لارتفاع الأسعار.
وتعكس هذه التوقعات وجود تباين واضح بين مصادر الطلب على الذهب؛ فبينما تتراجع مشتريات المستهلكين من المشغولات والسبائك والعملات في عدد من الأسواق، يواصل الطلب الرسمي والاستثماري أداء دور رئيسي في دعم المعدن الأصفر خلال الفترة المقبلة.
وعلى مستوى حركة الأسعار، تشير المعطيات الحالية إلى ميل الاتجاه قصير الأجل للذهب نحو الهبوط أو التحرك في نطاق عرضي، مع استمرار تأثر المعدن النفيس بأي تغير في توقعات أسعار الفائدة الأمريكية أو تطورات التوترات الجيوسياسية.
ويبرز مستوى 3900 دولار للأوقية باعتباره أحد المستويات المهمة التي تتابعها الأسواق العالمية، خاصة مع اقتراب الأسعار منه خلال التعاملات الأخيرة، إلا أن التداول بالقرب من هذا المستوى أو دونه لا يمثل بمفرده دليلًا كافيًا على استمرار الاتجاه الهابط.
ويتطلب تحديد اتجاه الذهب خلال المرحلة المقبلة متابعة حركة الأسعار العالمية، وعوائد سندات الخزانة الأمريكية، واتجاه الدولار، فضلًا عن تطورات السياسة النقدية ومدى قدرة المعدن الأصفر على استعادة مستويات الدعم السابقة.
وفي ظل الضغوط المرتبطة بتوقعات رفع الفائدة الأمريكية وارتفاع العوائد، مقابل عوامل الدعم المتمثلة في مشتريات البنوك المركزية وتدفقات صناديق الاستثمار والمخاطر الجيوسياسية، تظل أسعار الذهب عرضة لمزيد من التقلبات خلال الفترة المقبلة.
كما يشير تراجع الطلب الاستهلاكي على المجوهرات والسبائك والعملات الذهبية، بالتزامن مع استمرار قوة الطلب الرسمي والاستثماري، إلى تغير هيكل الطلب العالمي على المعدن الأصفر، مع تزايد الدور الذي تلعبه المؤسسات الرسمية والمستثمرون الماليون في دعم السوق مقارنة بالمستهلكين التقليديين.
وفي النهاية، ستتحدد تحركات الذهب خلال الفترة المقبلة وفق تفاعل مجموعة من العوامل الاقتصادية والنقدية والجيوسياسية، وفي مقدمتها مسار السياسة النقدية الأمريكية، وتحركات الدولار والعوائد، ومستويات التضخم، فضلًا عن اتجاهات مشتريات البنوك المركزية وتدفقات صناديق الاستثمار، باعتبارها أبرز العوامل المؤثرة في مسار المعدن الأصفر بالأسواق العالمية والمحلية.

